Domain wirtschaftsprüfer-marburg.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüfer-marburg.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüfer-marburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüfer-marburg.de kaufen?
Wo beginnt das Bergische Land?
Das Bergische Land beginnt im Süden Nordrhein-Westfalens und erstreckt sich über Teile der Städte Wuppertal, Remscheid, Solingen sowie des Rheinisch-Bergischen und Oberbergischen Kreises. Es ist geprägt von hügeligen Landschaften, dichten Wäldern und zahlreichen Flüssen und Bächen. Die Grenzen des Bergischen Landes sind historisch gewachsen und nicht klar definiert, aber es wird oft mit dem Bergischen Städtedreieck Wuppertal, Remscheid und Solingen in Verbindung gebracht. Die Region ist bekannt für ihre Fachwerkhäuser, Wassermühlen und für die typische Bergische Kaffeetafel. **
Warum heißt das Bergische Land so?
Das Bergische Land hat seinen Namen von den Bergischen Grafen, die in der Region regierten. Diese Adelsfamilie hatte ihren Sitz auf der Burg Berge bei Solingen. Der Name "Bergisches Land" wurde im Laufe der Zeit für die gesamte Region übernommen, die sich durch hügeliges Gelände und zahlreiche Wälder auszeichnet. Die Bezeichnung "Bergisch" leitet sich also von der Adelsfamilie und ihrer Burg ab, die eine bedeutende Rolle in der Geschichte der Region spielten. Heute ist das Bergische Land vor allem für seine Natur, seine historischen Städte und seine traditionelle Handwerkskunst bekannt. **


Ähnliche Suchbegriffe für Bergische Landschaft
Top-Angebote
Produkte zum Begriff Bergische Landschaft:
-
EHL Mauerstein Bergische Mauer 40 x 18 x 8 cm grau-wackeEHL Mauerstein Bergische Mauer 40x 18 x 8 cm grau-wacke Produktnummer: 0788103787 Die optisch überaus reizvolle EHL-Weinbergmauer erinnert an eine traditionelle Trockenmauer und bringt ländlichen Charme in jeden Garten. Ob für Böschungsbefestigungen oder terrassenförmige Gartenlandschaften, mit dieser Mauer fühlt man sich wie auf dem Land. 7 verschiedene Steine mit unterschiedlichen Strukturen schaffen einen authentischen Naturlook und bringen Abwechslung für das Auge. Dabei ist die Mauer dank perfekt aufeinander abgestimmten Elementen besonders benutzerfreundlich zu montieren. Einsatzbereich: Außen Verlegebereich: Garten, Terrasse Material: Beton Farbton: grau-wacke Grundfarbe: grau Maß: 40 x 18 cm Stärke: 8 cm Oberfläche: glatt Frostsicher: ja Gewicht: ca. 12,5 kg/Stk. Bedarf: ca. 2,5 Stk./lfdm Herstellerinformationen: EHL AG Alte Chaussee 127 56642 Kruft, DEUTSCHLAND eMail: info@ehl.de Herstellernr. 4395313,75 €*Versand: 154,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Landschaft"Vliestapete, Landschaft, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
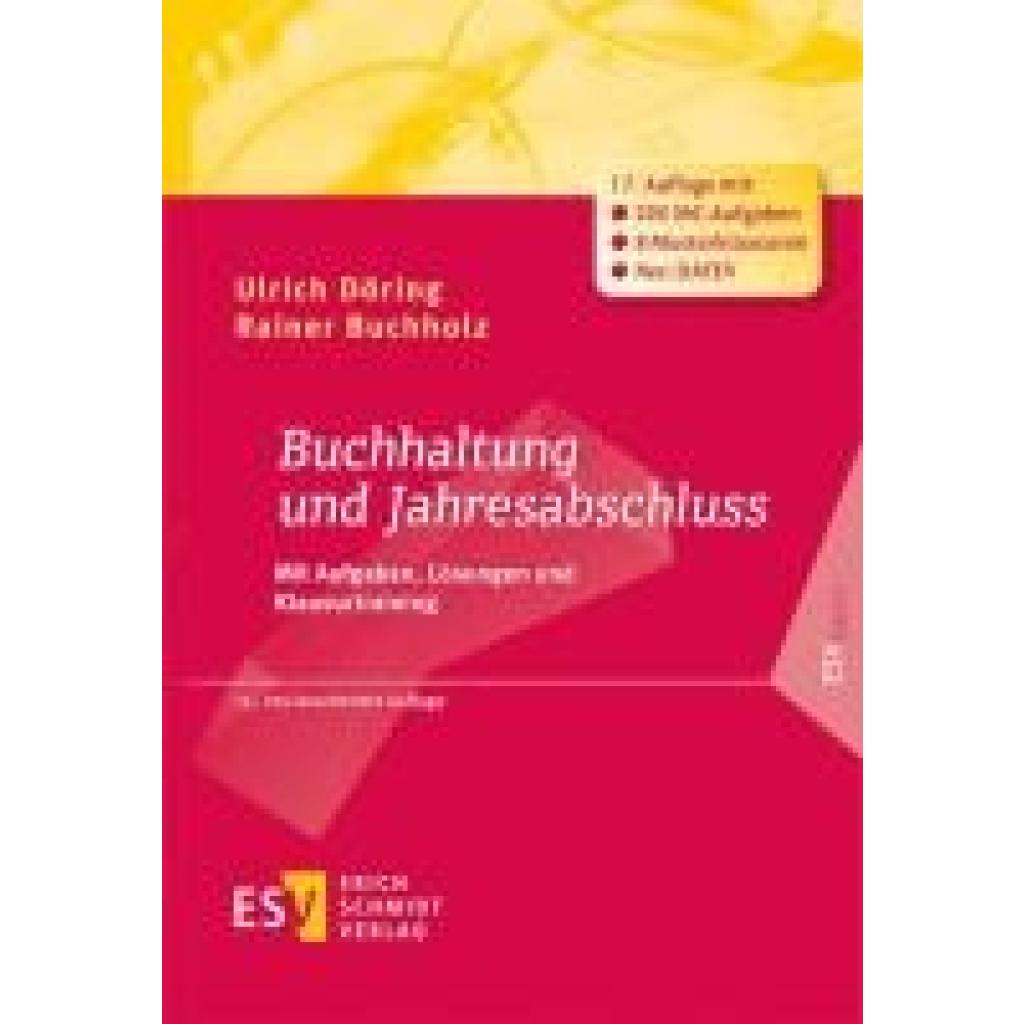
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie groß ist das Bergische Land?
Das Bergische Land ist eine Region in Nordrhein-Westfalen, Deutschland, die sich über eine Fläche von etwa 2.000 Quadratkilometern erstreckt. Es ist bekannt für seine hügelige Landschaft, Wälder, Täler und zahlreiche Flüsse. Die höchste Erhebung im Bergischen Land ist der Wipperfürther Berg mit einer Höhe von 518 Metern über dem Meeresspiegel. Die Region ist bei Wanderern, Naturliebhabern und Erholungssuchenden beliebt und bietet zahlreiche Möglichkeiten für Outdoor-Aktivitäten. Insgesamt ist das Bergische Land also eine vergleichsweise kleine Region, die jedoch viel Natur und Erholungsmöglichkeiten zu bieten hat. **
-
Wo fängt das Bergische Land an?
Das Bergische Land ist eine Region in Nordrhein-Westfalen, die sich durch ihre hügelige Landschaft, Wälder und Täler auszeichnet. Es gibt keine genaue geografische Grenze, die das Bergische Land klar definiert, da es sich eher um eine kulturelle und historische Region handelt. Man könnte sagen, dass das Bergische Land dort beginnt, wo die flachen Ebenen des Rheinlands langsam in hügeliges Gelände übergehen. Typisch für das Bergische Land sind Fachwerkhäuser, historische Wassermühlen und idyllische Wanderwege. Es ist eine Region mit viel Natur und Tradition, die sich ideal für Ausflüge und Erholung eignet. **
-
Weshalb sind Transaktionsnachweise wichtige Dokumente für die Buchhaltung und Rechnungslegung?
Transaktionsnachweise dienen als Beweis für getätigte Geschäfte und Zahlungen, was die Transparenz und Nachvollziehbarkeit in der Buchhaltung gewährleistet. Sie ermöglichen es, Einnahmen und Ausgaben genau zu dokumentieren und somit die Finanzlage eines Unternehmens korrekt darzustellen. Ohne Transaktionsnachweise wäre eine ordnungsgemäße Buchführung und Rechnungslegung nicht möglich. **
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
Wie kann ein Unternehmen sicherstellen, dass es bei einem Audit in den Bereichen Finanzen, Compliance und Datenschutz erfolgreich abschneidet?
Ein Unternehmen kann sicherstellen, dass es bei einem Audit erfolgreich abschneidet, indem es regelmäßige interne Überprüfungen durchführt, um sicherzustellen, dass alle Finanz- und Compliance-Richtlinien eingehalten werden. Darüber hinaus ist es wichtig, dass das Unternehmen eine klare Dokumentation aller finanziellen Transaktionen und Compliance-Maßnahmen führt, um bei einem Audit nachweisen zu können, dass alle Vorschriften eingehalten wurden. Zudem sollte das Unternehmen sicherstellen, dass es alle Datenschutzbestimmungen einhält und die Daten seiner Kunden und Mitarbeiter angemessen schützt, um bei einem Audit in diesem Bereich erfolgreich zu sein. Schließlich ist es wichtig, dass das Unternehmen ein starkes internes Kontrollsystem implementiert, um potenzielle Risiken zu identifizieren und zu minimieren, was dazu beiträgt, dass **
Wie kann ein Unternehmen sicherstellen, dass es bei einem Audit in den Bereichen Finanzen, Datenschutz und Compliance erfolgreich abschneidet?
Ein Unternehmen kann sicherstellen, dass es bei einem Audit in den Bereichen Finanzen, Datenschutz und Compliance erfolgreich abschneidet, indem es interne Kontrollen und Prozesse implementiert, die die Einhaltung gesetzlicher Vorschriften und Richtlinien gewährleisten. Dazu gehört auch die regelmäßige Schulung der Mitarbeiter, um sicherzustellen, dass sie über aktuelle Best Practices informiert sind. Zudem ist es wichtig, regelmäßige interne Audits durchzuführen, um potenzielle Probleme frühzeitig zu erkennen und zu beheben. Darüber hinaus sollte das Unternehmen eine offene Kommunikation mit den Prüfern pflegen und bei Bedarf externe Berater hinzuziehen, um sicherzustellen, dass alle Anforderungen erfüllt sind. **
Top-Angebote
Produkte zum Begriff Bergische Landschaft:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EHL Mauerstein Bergische Mauer 40 x 18 x 8 cm schieferEHL Mauerstein Bergische Mauer 40x 18 x 8 cm schiefer Produktnummer: 0788103788 Die optisch überaus reizvolle EHL-Weinbergmauer erinnert an eine traditionelle Trockenmauer und bringt ländlichen Charme in jeden Garten. Ob für Böschungsbefestigungen oder terrassenförmige Gartenlandschaften, mit dieser Mauer fühlt man sich wie auf dem Land. 7 verschiedene Steine mit unterschiedlichen Strukturen schaffen einen authentischen Naturlook und bringen Abwechslung für das Auge. Dabei ist die Mauer dank perfekt aufeinander abgestimmten Elementen besonders benutzerfreundlich zu montieren. Einsatzbereich: Außen Verlegebereich: Garten, Terrasse Material: Beton Farbton: schiefer Grundfarbe: anthrazit Maß: 40 x 18 cm Stärke: 8 cm Oberfläche: glatt Frostsicher: ja Gewicht: ca. 12,5 kg/Stk. Bedarf: ca. 2 ,5 Stk./lfdm Herstellerinformationen: EHL AG Alte Chaussee 127 56642 Kruft, DEUTSCHLAND eMail: info@ehl.de Herstellernr. 4399663,75 €*Versand: 154,99 €Sichere Weiterleitung zum Anbieter
-
EHL Mauerstein Bergische Mauer 40 x 18 x 8 cm grau-wackeEHL Mauerstein Bergische Mauer 40x 18 x 8 cm grau-wacke Produktnummer: 0788103787 Die optisch überaus reizvolle EHL-Weinbergmauer erinnert an eine traditionelle Trockenmauer und bringt ländlichen Charme in jeden Garten. Ob für Böschungsbefestigungen oder terrassenförmige Gartenlandschaften, mit dieser Mauer fühlt man sich wie auf dem Land. 7 verschiedene Steine mit unterschiedlichen Strukturen schaffen einen authentischen Naturlook und bringen Abwechslung für das Auge. Dabei ist die Mauer dank perfekt aufeinander abgestimmten Elementen besonders benutzerfreundlich zu montieren. Einsatzbereich: Außen Verlegebereich: Garten, Terrasse Material: Beton Farbton: grau-wacke Grundfarbe: grau Maß: 40 x 18 cm Stärke: 8 cm Oberfläche: glatt Frostsicher: ja Gewicht: ca. 12,5 kg/Stk. Bedarf: ca. 2,5 Stk./lfdm Herstellerinformationen: EHL AG Alte Chaussee 127 56642 Kruft, DEUTSCHLAND eMail: info@ehl.de Herstellernr. 4395313,75 €*Versand: 154,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Landschaft"Vliestapete, Landschaft, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wo beginnt das Bergische Land?
Das Bergische Land beginnt im Süden Nordrhein-Westfalens und erstreckt sich über Teile der Städte Wuppertal, Remscheid, Solingen sowie des Rheinisch-Bergischen und Oberbergischen Kreises. Es ist geprägt von hügeligen Landschaften, dichten Wäldern und zahlreichen Flüssen und Bächen. Die Grenzen des Bergischen Landes sind historisch gewachsen und nicht klar definiert, aber es wird oft mit dem Bergischen Städtedreieck Wuppertal, Remscheid und Solingen in Verbindung gebracht. Die Region ist bekannt für ihre Fachwerkhäuser, Wassermühlen und für die typische Bergische Kaffeetafel. **
-
Warum heißt das Bergische Land so?
Das Bergische Land hat seinen Namen von den Bergischen Grafen, die in der Region regierten. Diese Adelsfamilie hatte ihren Sitz auf der Burg Berge bei Solingen. Der Name "Bergisches Land" wurde im Laufe der Zeit für die gesamte Region übernommen, die sich durch hügeliges Gelände und zahlreiche Wälder auszeichnet. Die Bezeichnung "Bergisch" leitet sich also von der Adelsfamilie und ihrer Burg ab, die eine bedeutende Rolle in der Geschichte der Region spielten. Heute ist das Bergische Land vor allem für seine Natur, seine historischen Städte und seine traditionelle Handwerkskunst bekannt. **
-
Wie groß ist das Bergische Land?
Das Bergische Land ist eine Region in Nordrhein-Westfalen, Deutschland, die sich über eine Fläche von etwa 2.000 Quadratkilometern erstreckt. Es ist bekannt für seine hügelige Landschaft, Wälder, Täler und zahlreiche Flüsse. Die höchste Erhebung im Bergischen Land ist der Wipperfürther Berg mit einer Höhe von 518 Metern über dem Meeresspiegel. Die Region ist bei Wanderern, Naturliebhabern und Erholungssuchenden beliebt und bietet zahlreiche Möglichkeiten für Outdoor-Aktivitäten. Insgesamt ist das Bergische Land also eine vergleichsweise kleine Region, die jedoch viel Natur und Erholungsmöglichkeiten zu bieten hat. **
-
Wo fängt das Bergische Land an?
Das Bergische Land ist eine Region in Nordrhein-Westfalen, die sich durch ihre hügelige Landschaft, Wälder und Täler auszeichnet. Es gibt keine genaue geografische Grenze, die das Bergische Land klar definiert, da es sich eher um eine kulturelle und historische Region handelt. Man könnte sagen, dass das Bergische Land dort beginnt, wo die flachen Ebenen des Rheinlands langsam in hügeliges Gelände übergehen. Typisch für das Bergische Land sind Fachwerkhäuser, historische Wassermühlen und idyllische Wanderwege. Es ist eine Region mit viel Natur und Tradition, die sich ideal für Ausflüge und Erholung eignet. **
Ähnliche Suchbegriffe für Bergische Landschaft
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Landschaft"Vliestapete, Landschaft, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Landschaft"Vliestapete, Landschaft, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Weshalb sind Transaktionsnachweise wichtige Dokumente für die Buchhaltung und Rechnungslegung?
Transaktionsnachweise dienen als Beweis für getätigte Geschäfte und Zahlungen, was die Transparenz und Nachvollziehbarkeit in der Buchhaltung gewährleistet. Sie ermöglichen es, Einnahmen und Ausgaben genau zu dokumentieren und somit die Finanzlage eines Unternehmens korrekt darzustellen. Ohne Transaktionsnachweise wäre eine ordnungsgemäße Buchführung und Rechnungslegung nicht möglich. **
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Wie kann ein Unternehmen sicherstellen, dass es bei einem Audit in den Bereichen Finanzen, Compliance und Datenschutz erfolgreich abschneidet?
Ein Unternehmen kann sicherstellen, dass es bei einem Audit erfolgreich abschneidet, indem es regelmäßige interne Überprüfungen durchführt, um sicherzustellen, dass alle Finanz- und Compliance-Richtlinien eingehalten werden. Darüber hinaus ist es wichtig, dass das Unternehmen eine klare Dokumentation aller finanziellen Transaktionen und Compliance-Maßnahmen führt, um bei einem Audit nachweisen zu können, dass alle Vorschriften eingehalten wurden. Zudem sollte das Unternehmen sicherstellen, dass es alle Datenschutzbestimmungen einhält und die Daten seiner Kunden und Mitarbeiter angemessen schützt, um bei einem Audit in diesem Bereich erfolgreich zu sein. Schließlich ist es wichtig, dass das Unternehmen ein starkes internes Kontrollsystem implementiert, um potenzielle Risiken zu identifizieren und zu minimieren, was dazu beiträgt, dass **
-
Wie kann ein Unternehmen sicherstellen, dass es bei einem Audit in den Bereichen Finanzen, Datenschutz und Compliance erfolgreich abschneidet?
Ein Unternehmen kann sicherstellen, dass es bei einem Audit in den Bereichen Finanzen, Datenschutz und Compliance erfolgreich abschneidet, indem es interne Kontrollen und Prozesse implementiert, die die Einhaltung gesetzlicher Vorschriften und Richtlinien gewährleisten. Dazu gehört auch die regelmäßige Schulung der Mitarbeiter, um sicherzustellen, dass sie über aktuelle Best Practices informiert sind. Zudem ist es wichtig, regelmäßige interne Audits durchzuführen, um potenzielle Probleme frühzeitig zu erkennen und zu beheben. Darüber hinaus sollte das Unternehmen eine offene Kommunikation mit den Prüfern pflegen und bei Bedarf externe Berater hinzuziehen, um sicherzustellen, dass alle Anforderungen erfüllt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.